
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
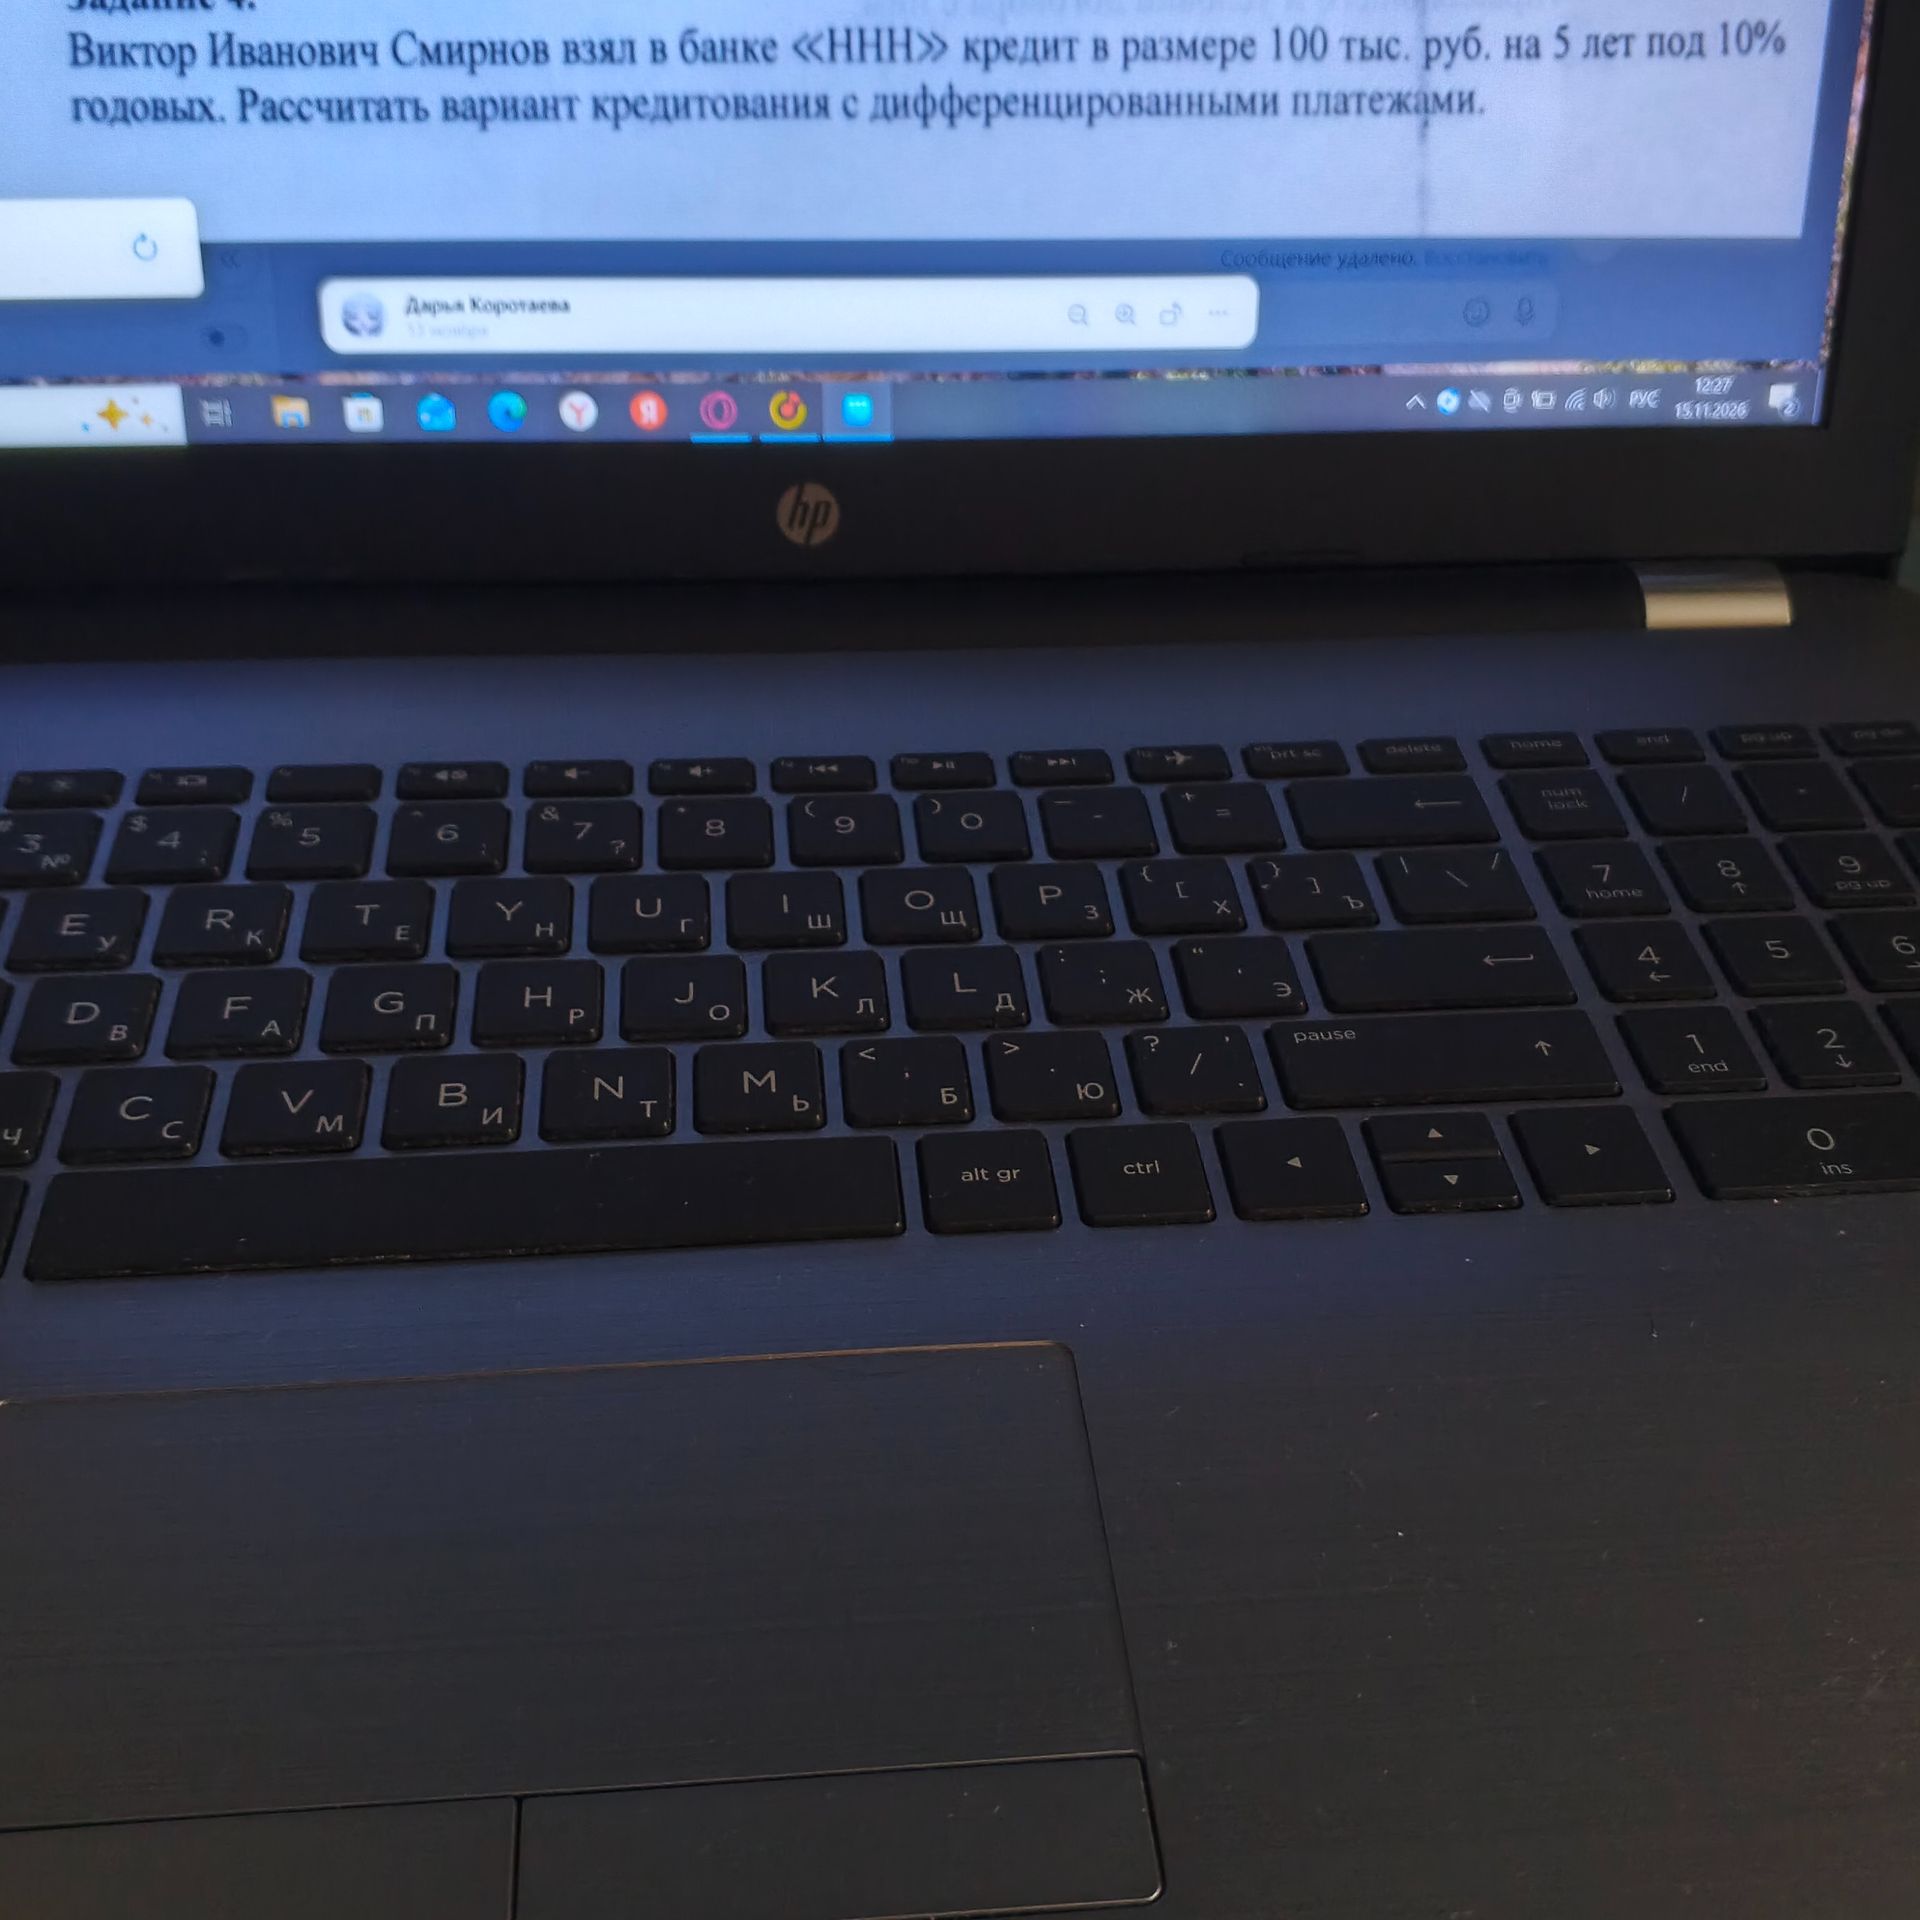
Примем стандартный вариант: погашение кредита производится ежемесячно, процентная ставка — 10% годовых, то есть 10% : 12 = 0.8333% в месяц.
- Исходные данные:
Сумма кредита: 100 000 руб.; срок: 5 лет = 60 месяцев; годовая ставка: 10%. - Ежемесячная сумма погашения основного долга:
\(D = \frac{100000}{60} = 1666.67\) руб. - Процентная ставка за месяц:
\(r = \frac{0.10}{12} = 0.008333\). - Размер платежа в месяц \(k\):
\(P_k = D + (100000 - (k-1)D) \cdot r\).
Так как основной долг каждый месяц уменьшается на 1666.67 руб., платежи постепенно уменьшаются.
| Год | Месяцы | Платёж в начале года, руб. | Платёж в конце года, руб. | Сумма платежей за год, руб. | Остаток долга после года, руб. |
|---|---|---|---|---|---|
| 1 | 1–12 | 2500.00 | 2347.22 | 29083.33 | 80000 |
| 2 | 13–24 | 2333.33 | 2180.56 | 27083.33 | 60000 |
| 3 | 25–36 | 2166.67 | 2013.89 | 25083.33 | 40000 |
| 4 | 37–48 | 2000.00 | 1847.22 | 23083.33 | 20000 |
| 5 | 49–60 | 1833.33 | 1680.56 | 21083.33 | 0 |
Первые платежи: 2500.00 руб., 2486.11 руб., 2472.22 руб. и далее. Последний, 60-й, платёж составит 1680.56 руб.
Общая сумма процентов:
\(100000 \cdot 0.10 \cdot \frac{61}{24} = 25416.67\) руб.
Общая сумма выплат:
\(100000 + 25416.67 = 125416.67\) руб.
Ответ: при дифференцированных ежемесячных платежах сумма основного долга погашается по 1666.67 руб. в месяц; платежи уменьшаются с 2500.00 руб. до 1680.56 руб. Общая сумма выплат — 125416.67 руб., переплата по процентам — 25416.67 руб.
