
 Алгебра
 Английский
 Биология
 География
 Геометрия
 История
 Русский
 Обществознание
 Физика
 Химия
 Информатика
 Литература
 Математика
Ответ:
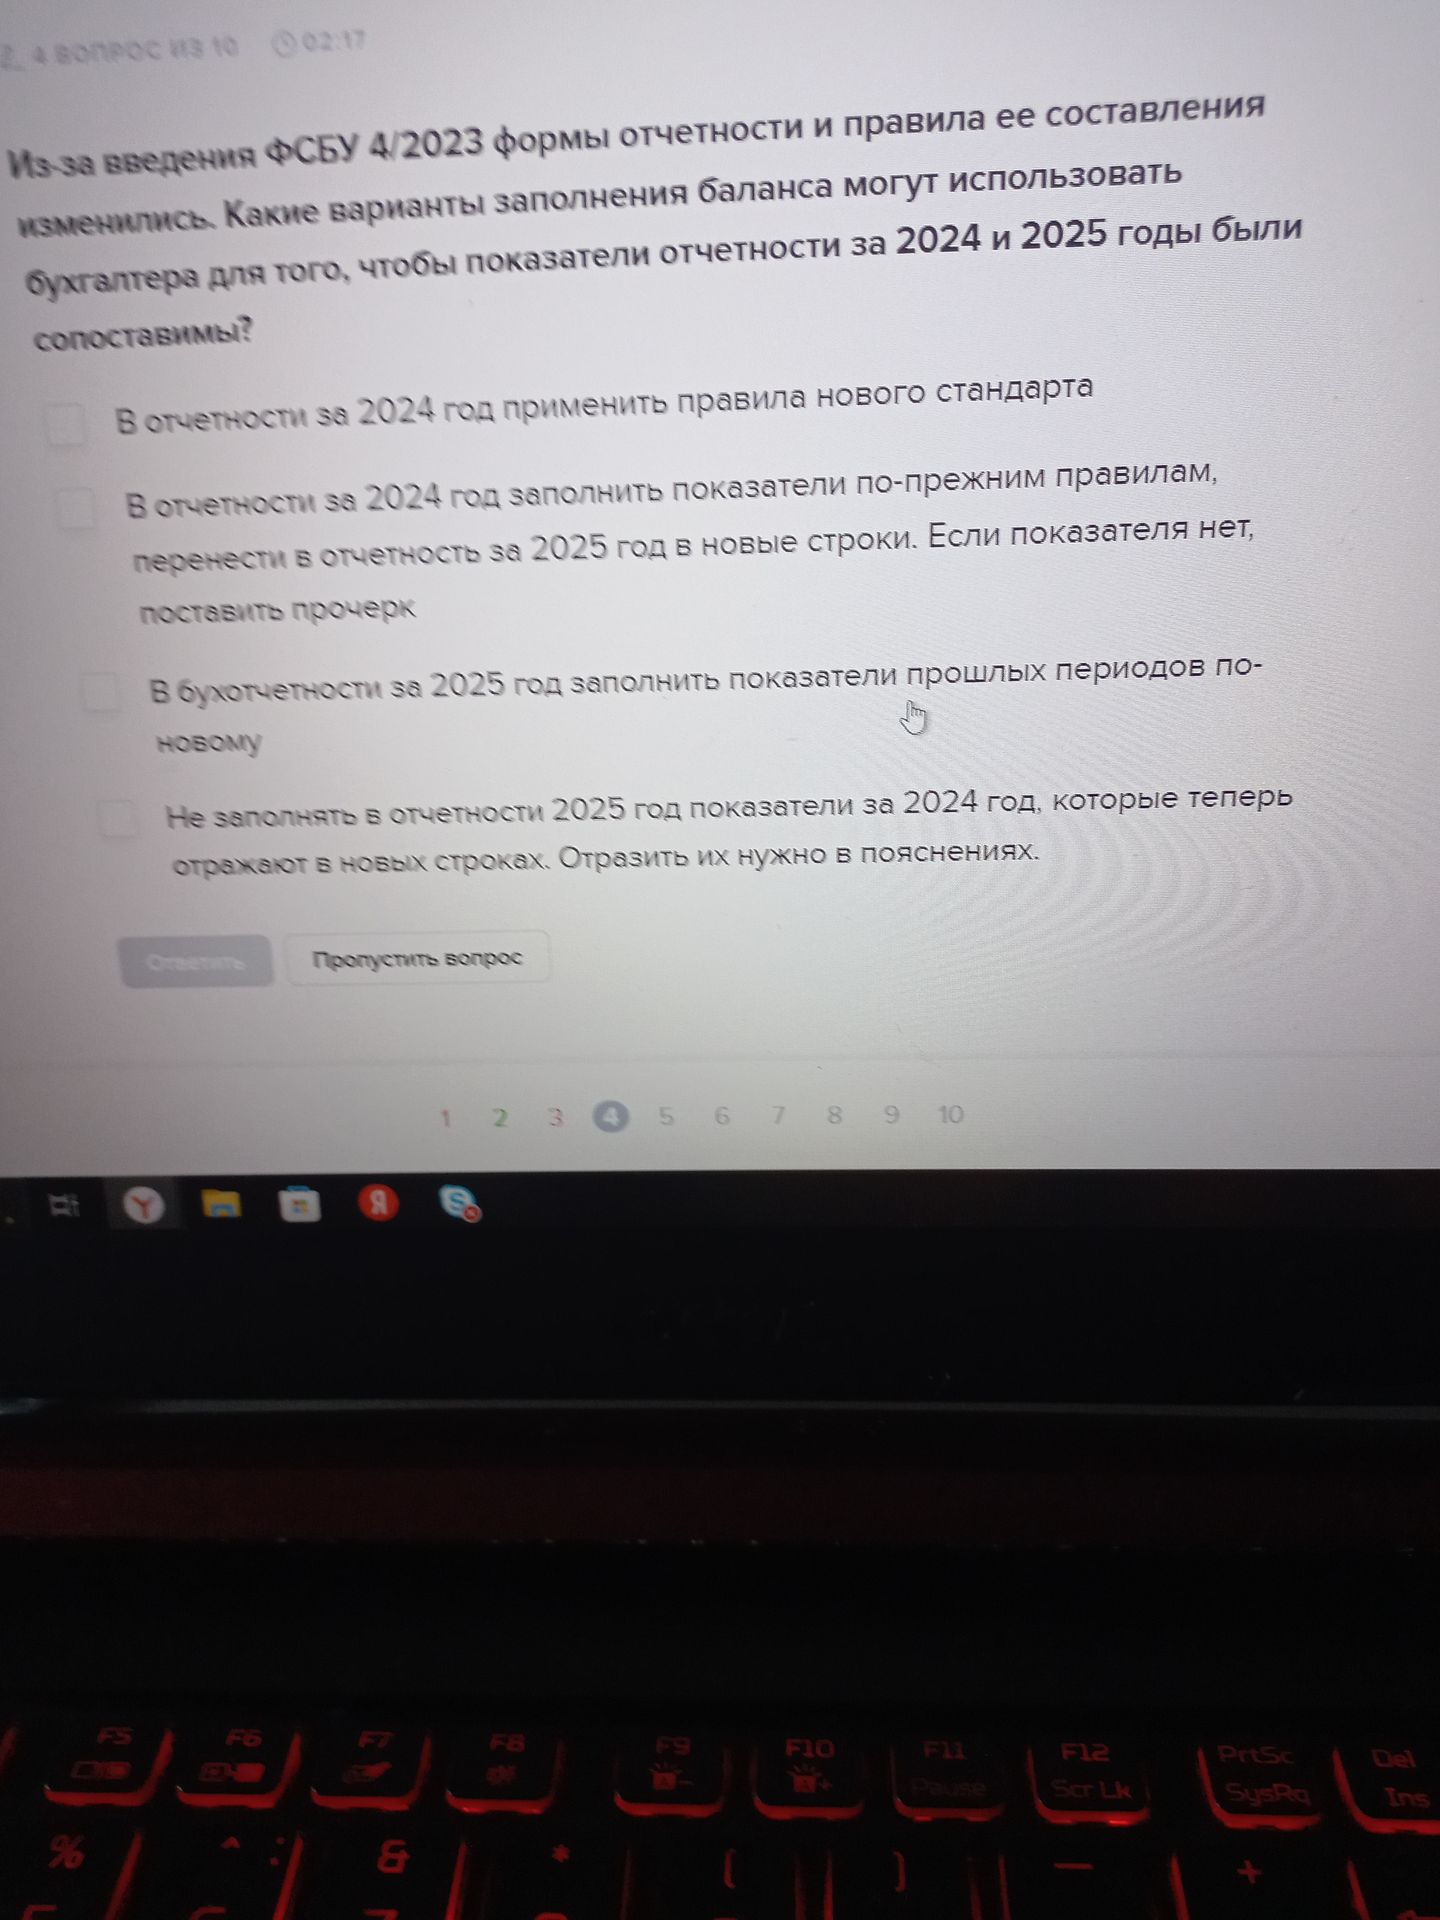
Правильные варианты:
- В отчетности за 2024 год применить правила нового стандарта.
- В бухгалтерской отчетности за 2025 год заполнить показатели прошлых периодов по-новому — пересчитать сравнительные данные за 2024 год в соответствии с новыми правилами.
Так обеспечивается сопоставимость показателей за 2024 и 2025 годы. Простое перенесение показателей в новые строки без пересчета либо отказ от их отражения неверны.
Ответ: 1-й и 3-й варианты.
